


Aldi, Lidl, en Private Label: Hoe koartingsdetailhannel keukenapparaten B2B opnij foarmjout
Aldi, Lidl, en Private Label: Hoe koartingsdetailhannel keukenapparaten B2B opnij foarmjout
Rin midden 2026 in Aldi- of Lidl-winkel yn Dútslân, it Feriene Keninkryk of Poalen binnen, en it gongpad foar keukenapparaten fertelt jo wat dat in katalogus fan in beurzen net docht. Njonken de espresso-masine mei in merknamme foar € 179 stiet in ekwivalint fan in eigen merknamme foar € 79. De planke mei de airfryer hat in Silvercrest-model foar € 39 neist in model mei in merknamme foar € 89. De blenderseksje biedt in apparaat fan it eigen merk fan Lidl foar € 29 - ûnder de FOB-kosten fan guon konkurrinten mei in merknamme. Private labels mei koarting binne no goed foar 30-51% fan 'e detailhannel yn boadskippen yn grutte Jeropeeske merken, en it oandiel groeit it rapst yn 'e kategory lytse keukenapparaten. Foar B2B-ymporteurs feroaret dizze ferskowing hokker formaten ferkeapje, tsjin hokker priis, fia hokker kanalen en tsjin hokker konkurrinten. Dit artikel bringt yn kaart wat de ferskowing fan 'e koartingmerk betsjut foar jo sourcingstrategy.
TL;DR - Gearfetting fan 30 sekonden
- Private label makket no mear as 30% út fan 'e detailhannelferkeap yn elke grutte West-Jeropeeske merk. Switserlân liedt mei 51%, Spanje mei 44%, it Feriene Keninkryk mei 42%, Dútslân mei 39%. Lytse keukenapparaten binne ien fan 'e rapst groeiende partikuliere merkkategoryen binnen dizze merken (Wonnda, 2026).
- Discounters brûke goed-better-bêst private label-tialen. Aldi en Lidl ferkeapje net mear allinnich de goedkeapste SKU. Se biede no keukenapparaten fan basis- (€ 40–60), midden- (€ 70–120) en premium eigenmerk (€ 130–200) oan - en konkurrearje direkt mei merkprodukten út it middensegment.
- De discounter SKU makket in priisplafond foar de hiele kategory. As Lidl in airfryer fan it eigen label ferkeapet foar € 39, kin in merkymporteur gjin fergelykber model foar € 49 op it rek fan deselde winkelier pleatse - en in spesjaliteitswinkel dy't konkurrearret mei Lidl kin itselde formaat net foar € 89 priisje sûnder in spesjaliteitsferhaal dat it discountermodel mist.
- Seksjes hjirûnder: Merkgegevens | Goed-Better-Bêste Tiers | B2B Strategy | FAQ
Wichtige feiten
It merkoandiel fan private labels yn 'e Jeropeeske kruidenierswinkel farieart fan 28% yn Poalen oant 51% yn Switserlân, mei West-Jeropeeske merken dy't gemiddeld 35-45% binne. Dútslân, de grutste merk foar keukenapparaten yn Jeropa mei 20,8% fan 'e omset, hat in oandiel fan 39% ûnder private labels. It Feriene Keninkryk, de rapst groeiende grutte merk, hat in oandiel fan 42%. Yn elke grutte West-Jeropeeske merk hat mear as ien op de trije produkten dy't ferkocht wurde fia supermerken en discounters in merk dat eigendom is fan in retailer (Wonnda, 2026).
Aldi en Lidl binne de twa meast ynfloedrike detailhannelers fan keukenapparaten mei eigen label yn Jeropa, en beide binne oan it útwreidzjen. Aldi Süd en Aldi Nord hawwe tegearre mear as 10.000 winkels yn hiel Europa. Lidl hat mear as 12.000. Beide ketens foegje winkels ta yn East-Europa - Poalen, Roemenië, Tsjechje - wylst se har assortiment keukenapparaten ûnder eigen label yn besteande West-Europeeske merken opwurdearje. Gids foar East-Jeropeeske merken beslacht it retaillânskip yn 'e regio dêr't de útwreiding fan discounters it rapst is.
Discounters bouwe goed-better-bêst private label-tialen dy't konkurrearje mei merkprodukten oer it hiele priisspektrum. It âlde model - ien discounter SKU per kategory, priisd op 'e absolute boaiem - is ferfongen troch in trijelaachstruktuer. Yngongsnivo eigen merk mei € 40-60 fangt de priisgefoelige keaper. Middenklasse eigen merk mei € 70-120 konkurrearret direkt mei merkprodukten út 'e middenklasse op funksjes en ôfwerking. Premium eigen merk mei € 130-200 konkurrearret mei spesjaliteitsmerken op ûntwerp en materiaalkwaliteit. In B2B-ymporteur waans produkt yn 'e band fan € 70-120 sit, konkurrearret no tsjin in eigen merk fan in discounter mei fergelykbere spesifikaasjes en in legere retailpriis - om't de supply chain fan 'e discounter ien laach fan 'e ymporteurmarge elimineert.
PFAS-regeljouwing fersnelt de ferskowing nei discounters troch de neilibingskosten fan merkprodukten op yngongsnivo te ferheegjen. EU REACH-beperkingen op PFAS - ynklusyf PTFE-anti-oanbakcoatings - drukke de kostenflier fan keukenapparaten dy't foldogge oan 'e easken omheech. Private-label-leveringsketens, mei har hegere folumes en direkte fabrikrelaasjes, absorbearje ferhegingen fan neilibingskosten effisjinter as merkimporteurs dy't lytsere, faker bestellingen pleatse. PFAS-coatinggids foar loftfriteuses behannelt de regeljouwingstiidline en coatingalternativen.
It discounter-kanaal skept folumekânsen foar OEM-leveransiers dy't kinne foldwaan oan de easken foar marzje, neilibjen en konsistinsje. It leverjen fan in discounter private-label programma is in oare saak as it leverjen fan in merkimporteur. De folumes binne grutter, de marzjes per ienheid binne strakker, de easken foar neilibingsdokumintaasje binne stranger, en de ferwachting fan produksjekonsistinsje - elke ienheid yn elke kontener identyk oan it goedkarde sample - is net ûnderhannelber. Foar OEM-leveransiers mei de produksjekapasiteit, yntern ynjeksjefoarmjen en arkmeitsjen ynfrastruktuer, sertifikaasjedokumintaasje, en produksjekonsistinsje om due diligence fan discounters te stypjen - oeral loftfriteuses, blenders, kofjemasines, en mikrogolven — it private-label-kanaal fertsjintwurdiget de rapst groeiende folumekâns yn 'e Jeropeeske detailhannel fan keukenapparaten.
Hoe't it priisplafond fan 'e discounter wurket
As Lidl in airfryer fan eigen label oanbiedt foar € 39, barre der trije dingen yn 'e kategory.
Earst wurdt de € 39 SKU it priisanker foar elke konsumint dy't in winkel ynkomt om in airfryer te keapjen. De konsumint keapet miskien net it Lidl-model. Mar se mjitte no elke oare airfryer tsjin in referinsjepriis fan € 39. In merkmodel fan € 89 moat in premium fan € 50 rjochtfeardigje - mei in funksje, in materiaal, in sertifikaasje of in merkferhaal dat it discountermodel mist. In merkmodel fan € 49 dat syn premium fan € 10 net útdrukke kin, ferliest de ferliking yn 'e winkel.
Twadder, de discounter SKU fangt it folume-ein fan 'e merk en hâldt it. De konsumint dy't de airfryer fan € 39 keapet, is gjin ferlern ferkeap foar in premiummerk - dy konsumint soe noait € 89 útjaan. Mar de konsumint dy't € 59 útjûn hie oan in yngongsmodel fan merk, en no ynstee it discountermodel fan € 39 keapet, is in ferlern ferkeap. De discounter komprimearret de merkmerk nei boppen - de oerbleaune merkkeapers binne easkener, mear funksjebewust en minder priisgefoelich. It merkvolume dat bestie yn 'e legere-midden priisband migrearret nei private label.
Tredde, it priisplafond fan 'e discounter reizget oer kanalen. In konsumint dy't in airfryer fan €39 by Lidl sjocht en dan op Amazon blêdzjet, sjocht in model fan €89 en freget: wat makket dit €50 mear wurdich? As de Amazon-listing dy fraach net kin beantwurdzje yn 'e produkttitel, de funksjekûgels en de fergelikingstabel, keapet de konsumint it Lidl-model by syn folgjende boadskippenreis. It priisplafond fan 'e discounter hat ynfloed op elk kanaal dat de konsumint winkelt, net allinich it discounter-skaal.
Wat dit betsjut foar B2B-ymporteurs. As jo produkt yn 'e retailklasse fan € 50–90 sit - digitale airfryer mei ien mand, filterkoffiemasine foar yngongsnivo, basisblender - en jo kinne gjin funksje, materiaal, sertifikaasje of merkferhaal formulearje dat de premium boppe it ekwivalint fan 'e discounter rjochtfeardiget, konkurrearret jo produkt op priis tsjin in retailer dy't it rek hat, de leveringsketen kontrolearret en marzje absorbearret fia boadskippenmandekonomy. Jo sille dy konkurrinsje ferlieze. De strategy is net om te konkurrearjen op priis. It is om te konkurrearjen op eat dat it discountermodel mist: in dûbele koerformaat, in GS-sertifikaasje, in folslein automatysk bean-to-cup meganisme, in PFAS-frije keramyske coating, of in motor duorsumens spesifikaasje — alles wat de discounter SKU net hat, tsjin in priis dy't de discounter SKU net berikke kin.
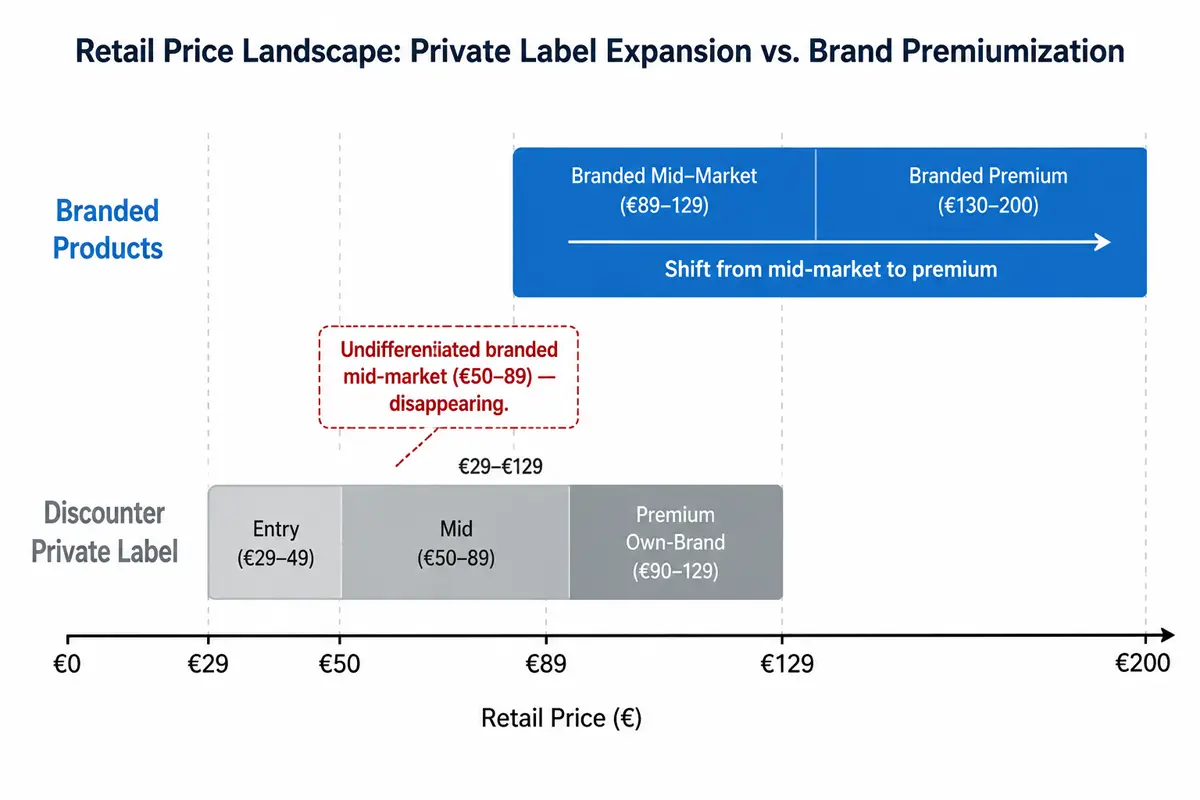
It priisplafond fan 'e discounter yn aksje. Keukenapparaten fan it eigen label besette de retailband fan € 29–79 mei goed-better-bêste lagen. Merkprodukten wurde komprimearre ta it premiumlaach fan € 89+, dêr't differinsjaasje - formaat, sertifikaasje, materiaal, funksje - in premium fan € 50+ boppe it ekwivalint fan 'e discounter rjochtfeardigje moat. De middenwei dêr't eartiids ûndifferinsjearre merkprodukten operearren, ferdwynt.
Dyn 90-dagen koartingsstrategyplan
| As jo binne ... | Doch dit yn july | Dan oant oktober |
|---|---|---|
| In merkimporteur mei produkten yn 'e detailhannelsklasse € 50-90 | Kontrolearje jo produktline. Freegje jo foar elke SKU yn dizze band ôf: hokker funksje, materiaal, sertifikaasje of merkferhaal rjochtfeardiget de premium boppe it ekwivalint fan 'e discounter? | Eliminearje of ferpleatse elke SKU dy't de fraach fan premium-rjochtfeardiging net beantwurdzje kin. Ferpleats oerbleaune SKU's nei boppen mei in spesifikaasje-upgrade of nei ûnderen mei in kostenherstrukturearring - in ûndifferinsjeare middenwei is de ferliezende posysje. |
| In ymporteur dy't fan doel is om discounter private label-programma's oan te bieden | Freegje kwalifikaasjeeasken oan foar discounter-leveransiers. Discounters fereaskje oare dokumintaasje - typysk bewiis fan produksjekapasiteit yn hegere folumes, detaillearre sertifikaasjepakketten en audits fan sosjale neilibjen troch tredden - as keapers fan merkartikelen yn 'e detailhannel. | Dien leveransierskwalifikaasje yn foar ien discounterprogramma mei ien produktkategory. Begjin mei it formaat dat jo kinne produsearje mei it heechste folume en de meast konsekwinte kwaliteit. Discounterprogramma's beleanje konsekwinsje, net ferskaat. |
| In OEM-leveransier mei produksjekapasiteit en sertifikaasje-ynfrastruktuer | Nim direkt kontakt op mei de sourcingteams fan 'e private-label discounters of fia harren oanstelde sourcingaginten. Presintearje jo produksjekapasiteit, sertifikaasjedokumintaasje, en kosten per ienheid by discounter-volumes - typysk 5.000–20.000 ienheden per SKU per bestelling. | Folje de kwalifikaasje fan 'e leveransier yn en dien in produktfoarstel yn foar ien SKU fan in discounter. It kwalifikaasjeproses duorret normaal 8-12 wiken fan it earste kontakt oant de status fan goedkarde leveransier. |
| In nije ymporteur pleatst earste oarders | Rjochtsje jo net op it discounter-kanaal. Discounter-programma's fereaskje produksjevoluminten, neilibingsynfrastruktuer en konsistinsje yn 'e leveringsketen dy't in ymporteur fan earste oarder noch net hat. | Rjochtsje jo op spesjaliteitswinkels, e-commerce of regionale ketens dêr't jo ûnderskiedingsferhaal - formaat, funksje, sertifikaasje - in premium boppe it priisplafond fan 'e discounter kin útoefenje. Bou earst folume en neilibingsmooglikheden op, en benaderje dan discounters yn 2027–2028. |
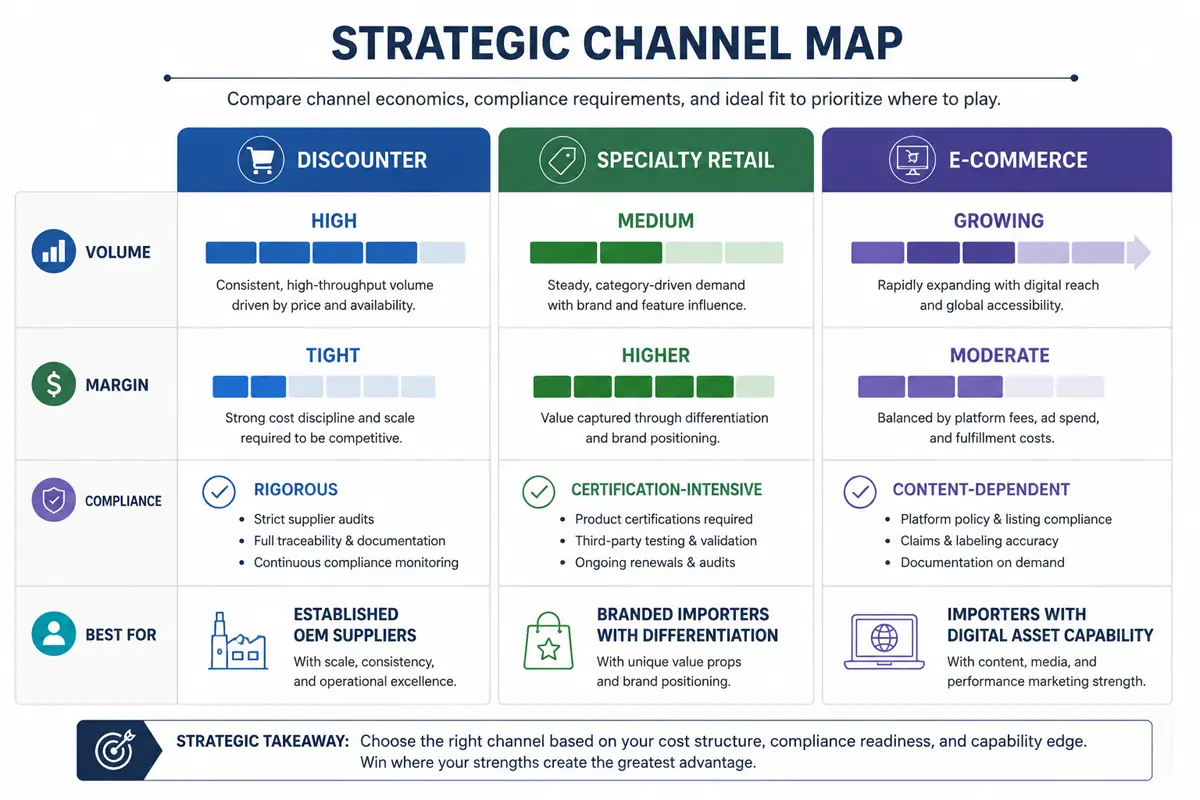
Trije kanalen, trije strategyen. Koartingdetailhannel = folume, krappe marzje, strange neilibjen - foar fêstige OEM-leveransiers. Spesjaliteitdetailhannel = premium, hegere marzje, sertifikaasje-yntinsyf - foar merkimporteurs mei in ûnderskiedend ferhaal. E-commerce = rapst groeiende kanaal, ynhâldsôfhinklik - foar ymporteurs mei digitale assetmooglikheden. Kies it kanaal dat oerienkomt mei jo operasjonele sterkte, net it kanaal mei it heechste folumenûmer.
📊 Fan 'e eksportdesk fan APEXDURA
Yn petearen mei Jeropeeske keapers yn 'e earste helte fan 2026 diele de ymporteurs dy't har oanpasse oan 'e ferskowing fan 'e discounter ien skaaimerk: se binne opholden mei it konkurrearjen op priis tsjin winkeliers dy't it rek yn besit hawwe. Ynstee dêrfan konkurrearje se op formaat - dûbele koer ynstee fan ien koer, bean-to-beker ynstee fan filter, PFAS-frij keramyk ynstee fan PTFE - en rjochtsje se har op kanalen dêr't de private label SKU fan 'e discounter net de referinsjepriis is. De ymporteurs dy't it dreech hawwe, diele in oar skaaimerk: har produkt is itselde formaat, mei deselde funksjes, tsjin in wat hegere priis, ferkocht fia itselde kanaal as it ekwivalint fan 'e discounter. De ferskowing fan 'e discounter elimineert de merk foar keukenapparaten mei merknammen net. It elimineert de merk foar ûndifferinsjeare apparaten.
Faak stelde fragen
Moat ik besykje it keukenapparatenprogramma fan Aldi of Lidl te leverjen?
As jo produksjekapasiteit hawwe fan mear as 5.000 ienheden per SKU, fol DIT, RoHS, REACH, en LFGB-dokumintaasje, en in track record fan konsekwinte produksjekwaliteit oer meardere kontenerferstjoeringen, ja - it private-label-kanaal foar discounters is de groeimooglikheid mei it heechste folume yn 'e Jeropeeske detailhannel fan keukenapparaten. As jo jo earste of twadde bestelling pleatse, nee - bou earst folume, neilibingsmooglikheden en produksjekonsistinsje op, en benaderje dan discounterprogramma's yn 12-24 moannen.
Hoe ûnderskied ik myn produkt fan in ekwivalint fan in discounter fan in private label?
Foegje wat ta dat de SKU fan 'e discounter net hat. In formaat dat de discounter net oanbiedt - dûbele koer ynstee fan ien koer airfryer, bean-to-cup ynstee fan filterkoffiemasineIn sertifikaasje dy't de discounter SKU net by him hat - GS foar Dútske spesjaliteitsdetailhannel. In materiaal dat de discounter SKU net brûkt - PFAS-frije keramyske coating ynstee fan PTFE. In spesifikaasje dy't de discounter SKU net publisearret - motor nominale libbensdoer yn oeren ynstee fan wattage. Differinsjaasje sit yn 'e spesifikaasjeblêd, net yn 'e marketingtekst.
Sil de ferskowing fan discounters him ferspriede nei East-Europa?
Dat is it al. Aldi en Lidl binne beide dwaande mei it útwreidzjen fan it oantal winkels yn Poalen, Roemenië en Tsjechje. It oandiel fan private labels yn Poalen is 28% en nimt ta. East-Europeeske konsuminten binne gefoeliger foar de priis as West-Europeeske konsuminten, wat de oannimmen fan discounters fersnelt. Gids foar East-Jeropeeske merken behannelt de detailhanneldynamyk per lân.
Kin ik itselde produkt ferkeapje oan in discounter en in spesjaliteitswinkel?
Nee. As deselde SKU foar € 39 by Lidl en € 79 by in spesjaliteitswinkel ferskynt, lit de spesjaliteitswinkel de SKU falle nei de earste klacht fan 'e konsumint oer it priisferskil - en dy klacht komt binnen dagen nei't de Lidl-listing online gie. Differinsjearje op modelnûmer, op bondele accessoire, op kleur, of op formaatfariant. De hantlieding foar it lansearjen fan privee labels behannelt SKU-differinsjaasjestrategyen foar ymporteurs fan meardere kanalen.
Wat is de marzjestruktuer fan in discounter private-label programma?
Ferwachtsje in ymporteurmarge fan 8-15% te operearjen, yn tsjinstelling ta 20-35% foar in merkprodukt dat ferkocht wurdt fia spesjaliteitsdetailhannel. It folume kompensearret - in discounter-bestelling fan 10.000 ienheden mei in marge fan 10% genereart deselde brutowinst as in spesjaliteitsdetailhannel-bestelling fan 3.300 ienheden mei in marge fan 30% - mar de fereaske wurkkapitaal is grutter, de betellingstermyn is langer, en de ferwachting fan produksjekonsistinsje is heger. Discounter-programma's binne in bedriuw dat rjochte is op folume en effisjinsje. Spesjaliteitsdetailhannel mei merkprodukten is in bedriuw dat rjochte is op marge en differinsjaasje. Betize de twa net.
Besjoch jo produktline tsjin it priisplafond fan 'e discounter.
Stjoer ús jo hjoeddeistige SKU-list en doelretailkanalen - wy sille binnen 24 oeren befêstigje hokker APEXDURA-formaten, sertifikaasjes en spesifikaasjes in discounter-kanaal of in premium-differinsjaasjestrategy kinne stypje.
Freegje kanaalstrategybeoardieling oan →
Boarne Keukenapparaten mei APEXDURA
APEXDURA is it ynternasjonale merk fan Zhongshan Zhenmei Electrical Appliance Co., Ltd. — 16 jier ûnderfining yn OEM/ODM-produksje, in jierlikse produksje fan 500.000 ienheden, en in defektpersintaazje fan 0,8% oer 12 produksjelinen.
Multi-channel sourcing strategy stipe yn RFQ-faze:
- ✅ Produksjevolumes klear foar koarting mei folsleine CE-, RoHS-, REACH-, LFGB- en GS-dokumintaasje - pakketten mei neilibjen fan SKU's binne foar produksje befêstige
- ✅ Premium-differinsjearre formaten - dûbele koer airfryers, folslein automatyske kofjemasines, PFAS-frije keramyske coatings, inverter-mikrogolven - foar spesjaliteitsretail en e-commerce-kanalen
- ✅ Stipe foar SKU-differinsjaasje - ûnderskate modelnûmers, accessoirebundels, kleurstellingen en ferpakkingsfarianten om kanaalkonflikt te foarkommen
- ✅ Kostenmodellering per ienheid by discountervolumes (5.000–20.000 ienheden) versus spesjaliteitsretailvolumes (500–3.000 ienheden) — transparante prizen, gjin ferburgen herformuleringskosten
Elke fraach krijt binnen 24 oeren in antwurd, mei oanbefellings foar kanaalstrategy, produktbeskikberens, sertifikaasjestatus, MOQ en levertiid befêstige.
📧 E-post: devin@zszhenmei.com 📱 WhatsApp: +86 136 1272 5240 🔗 Freegje in sourcingofferte oan →